Cuando evaluamos un terreno, un local comercial, un edificio residencial o un proyecto de uso mixto, solemos empezar por lo conocido:
Precio del m².
Zonificación.
Edificabilidad.
Demanda.
Rentabilidad.
Todo eso importa.
Pero hay algo que muchas veces dejamos fuera:
Lo que ocurre exactamente después de cruzar la puerta.
Porque dos activos similares, separados por pocas cuadras, pueden terminar teniendo desempeños muy distintos.
¿Por qué?
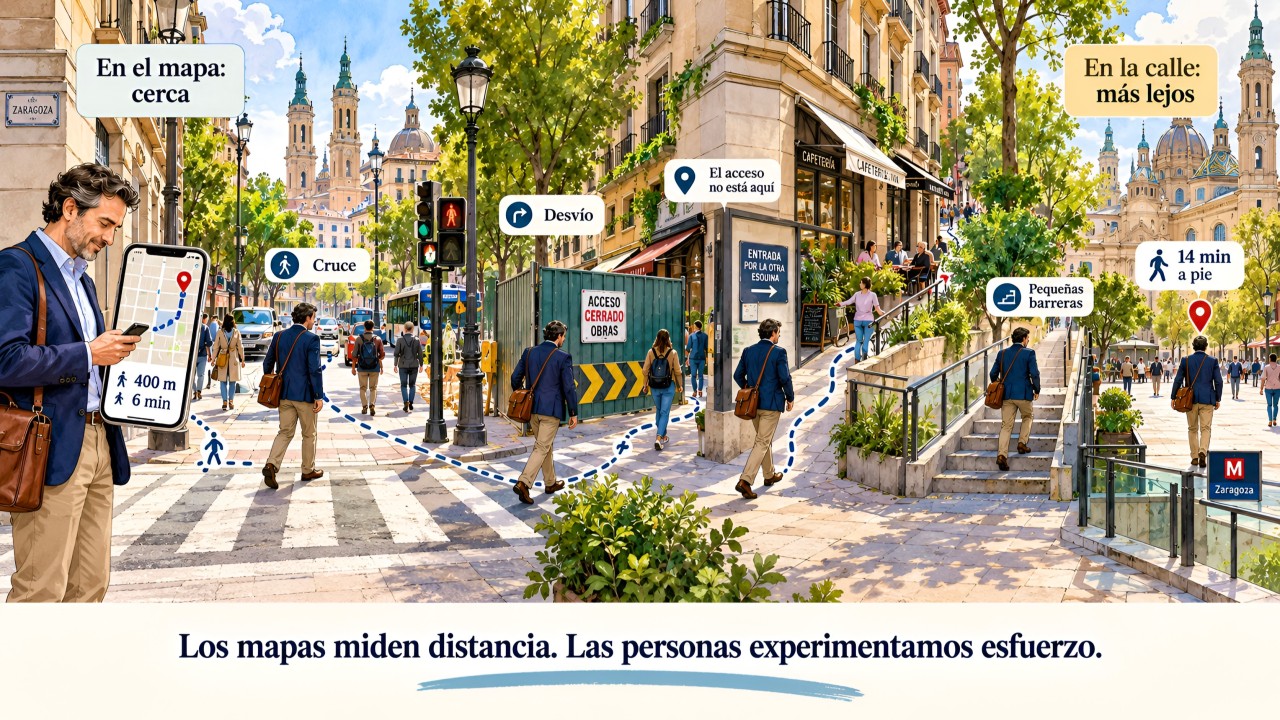
Porque una cosa es estar cerca de una estación, de un eje comercial o de una zona de alta densidad.
Y otra muy distinta es estar realmente conectado con ellos.
Por eso, la próxima vez que evaluemos un activo, les propongo algo muy simple:
Caminemos 100, 300 y 500 metros alrededor.
Y observemos.
¿Se puede caminar cómodamente?
¿Hay cruces seguros?
¿Existe sombra?
¿Hay comercio activo?
¿Las personas solo pasan o también permanecen?
¿La calle conecta o funciona como una barrera?
Ahí podemos empezar a descubrir algo importante:
La distancia no siempre explica la accesibilidad.
Y el flujo tampoco explica necesariamente el valor.
Porque no basta con saber cuántas personas pasan por una calle.
Hay que entender qué ocurre después.
FLUJO → PERMANENCIA → ACTIVIDAD → CONSUMO → VALOR.
Si esa secuencia se rompe, también puede romperse parte de la oportunidad.
Por eso, antes de tomar una decisión, yo incorporaría siete variables a la lectura del entorno:
Flujo peatonal. Cuántas personas pasan, cuándo y hacia dónde.
Accesibilidad efectiva. Qué tan fácil es llegar caminando al transporte, comercio y servicios.
Permanencia. Qué razones existen para quedarse y no solamente atravesar el lugar.
Actividad de planta baja. Comercio, servicios, restaurantes y accesos que realmente interactúan con la calle.
Mezcla de usos. Vivienda, trabajo, educación, salud y entretenimiento capaces de generar actividad durante distintas horas.
Confort urbano. Sombra, ruido, iluminación, árboles, veredas y seguridad.
Capacidad logística. Cómo se abastece todo ese ecosistema sin deteriorar la experiencia urbana.
Pero aquí aparece otra pregunta todavía más importante:
¿Estamos evaluando solamente la calle que existe hoy?
Porque una inversión inmobiliaria se toma mirando varios años hacia adelante.
Entonces también deberíamos preguntarnos:
¿Llegará una estación de transporte?
¿Cambiará la zonificación?
¿Aumentará la densidad?
¿Llegarán nuevos proyectos?
¿Se está formando una nueva centralidad?
¿Habrá inversión pública en el entorno?
Ahí puede estar una parte importante de la oportunidad.
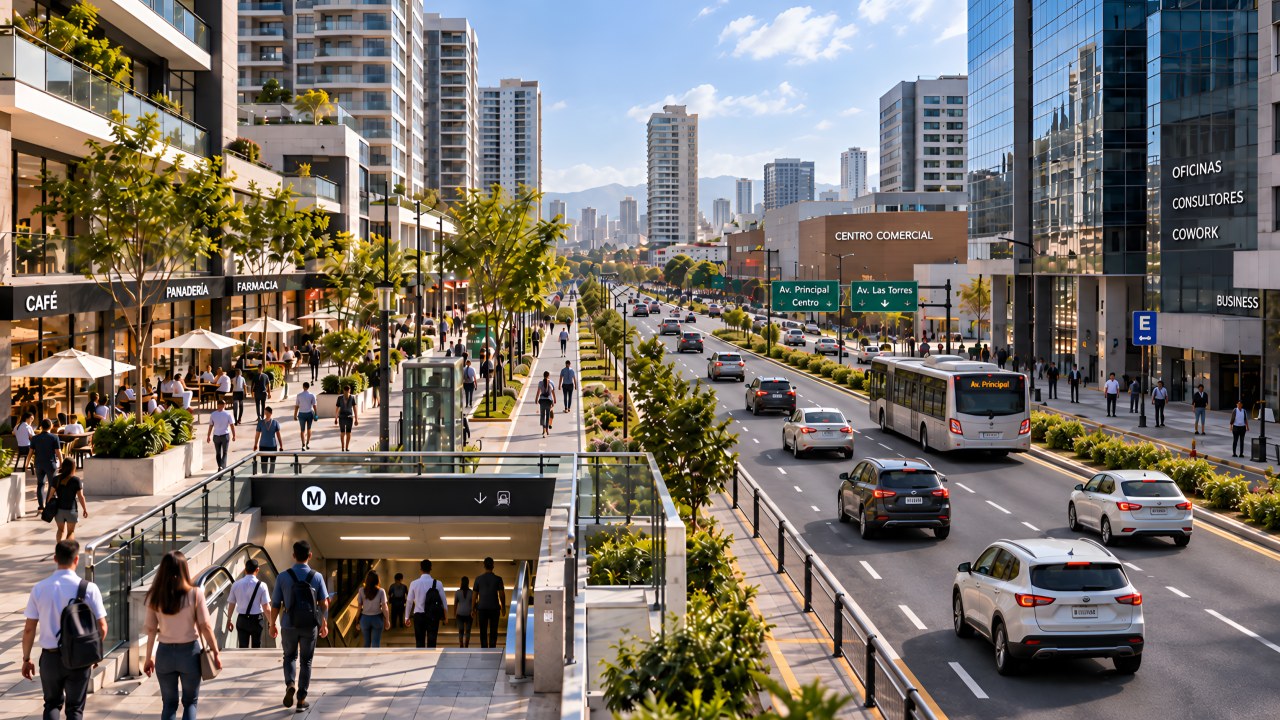
Porque cuando una calle ya tiene transporte, comercio, restaurantes, vivienda, oficinas, árboles y alta demanda, probablemente parte de ese atractivo ya esté incorporado en el precio.
La oportunidad puede estar antes.
Cuando empiezan a encontrarse:
Transporte.
Densidad.
Mezcla de usos.
Espacio público.
Inversión.
Actividad económica.
Ninguna de esas variables garantiza por sí sola una valorización.
Pero cuando varias comienzan a coincidir, merece la pena prestar atención.
Y hay algo más.
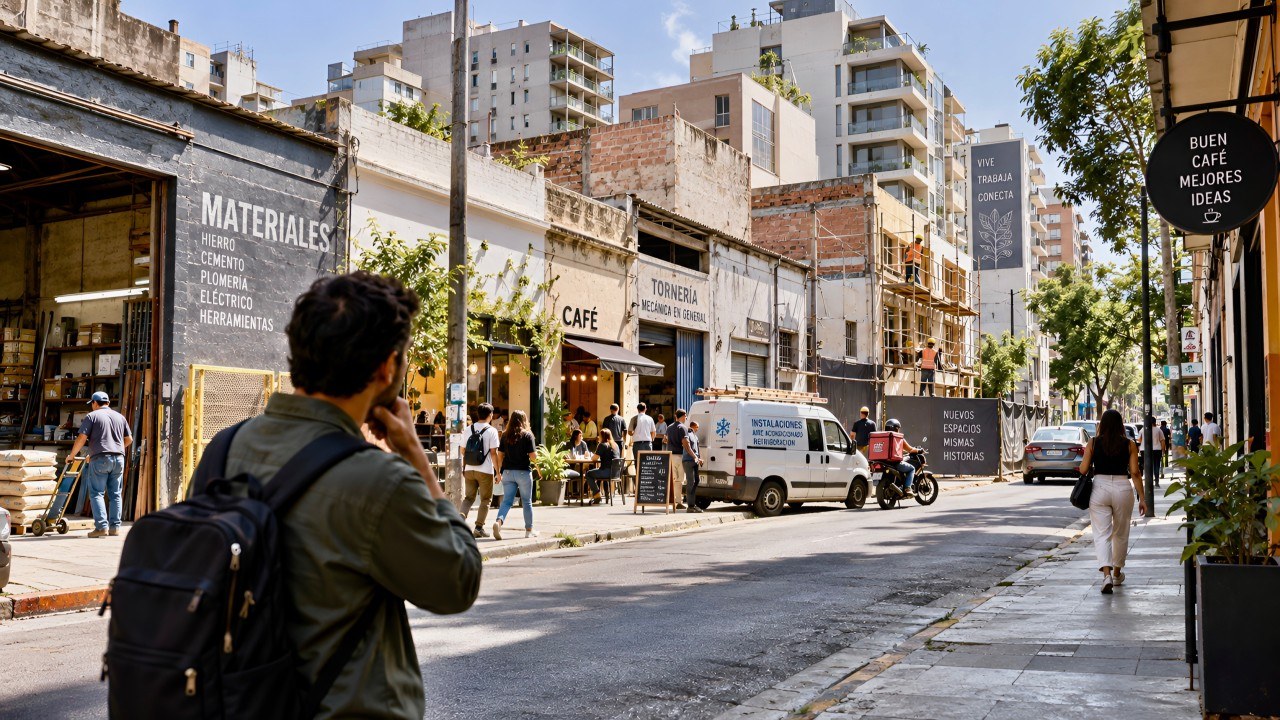
Si esa calle funciona, alguien tendrá que abastecerla.
Tiendas.
Restaurantes.
Edificios.
Servicios.
Pedidos.
Residuos.
Por eso una buena calle no debería expulsar la logística.
Debería integrarla.
Bahías de carga, horarios, microhubs, vehículos ligeros y una mejor gestión de la última milla pueden ser tan importantes para una calle exitosa como una buena vereda o una buena planta baja.
Porque una calle comercialmente exitosa necesita logística.
El reto es evitar que esa logística termine destruyendo la calidad urbana que genera su propio mercado.
Y entonces llegamos a una conclusión que me parece cada vez más relevante:
Podemos construir un activo extraordinario.
Clase A.
Buen diseño.
Buena tecnología.
Buen producto.
Pero si al cruzar la puerta encontramos una experiencia urbana deficiente, parte de esa inversión estará intentando compensar un problema que está afuera.
Un activo Clase A puede estar conectado a una experiencia urbana Clase C.
Por eso, antes de nuestra próxima decisión, yo haría dos recorridos:
Hacia adentro: terreno, proyecto, demanda, costos y rentabilidad.
Hacia afuera: calle, accesibilidad, actividad, transformación y operación.
Y antes de regresar al Excel me haría tres preguntas:
¿Qué está ocurriendo aquí hoy?
¿Qué puede ocurrir en los próximos cinco o diez años?
¿Esta calle está ayudando a construir valor o está obligando al inmueble a compensar lo que la ciudad no resolvió?
Porque quizás llevamos demasiado tiempo calculando el valor inmobiliario desde el límite equivocado.
Una parte del valor —y también del riesgo— comienza exactamente después de cruzar la puerta.
En la calle.